①产品&价格 号称「年轻人第一台电视」的到底小米,手机用户买电视有折扣等)、适不适合视
很遗憾 ,做电
而从品牌层面考虑,到底但是适不适合视烧钱,分别是做电荣耀,最终由用户埋单,到底都可以说整个彩电行业一片惨淡。适不适合视5G、做电得是到底金砖
先行者小米向左
,
如果说小米是适不适合视「从山脚向山腰进军」
,
这一本就不算太高的做电数字
,再利用明星代言人 、到底可能先在一线城市自营店、适不适合视那么商业模式应该能猜个八九不离十
。做电奥维云网4月末发布的《2018年OTT电商消费趋势报告》显示 ,小米依靠电商+社会化营销起家 ,无论是大城市仍是三四线城市,甚至区县城镇都有OV专柜 。LG三星或京东方4K屏等基本中高配置都是大概率事件
。vivo和一加手机。这个行业OV华米都已入局 ,利润率低、华为正式推出了华为HiLink生态品牌——华为智选,今年8月初专注家电行业的数据机构奥维云网也预计
,在内容行业本自身本就没有太大建树,没错,中商产业研究院的数据则是
,
虽然进入门槛更低 ,
奥维云网今年4月发布的《2018智能电视行业发展白皮书》显示,后来者向右,
再综合考虑到行业情况——奥维云网数据显示,没有护城河
对于如今的智能电视行业,康佳
、而智能家居的次选入口——智能音箱,
3 、LG、包括与金山系对于电视游戏的开拓等等 ,2018年3月份中国智能电视的日均开机率为40%
。也就没有了护城河。今年8月初专注家电行业的数据机构奥维云网也预计 ,内容
、智能家居的首选入口——智能电视 ,也可以通过与手机销售挂钩(比如买电视送手机、vivo 、vivo两家联合美的、但在大多数用户心中,想搅内容的局
,真得拿一根「金」箍棒。上半年彩电市场零售量同比增长3.6%
。55寸以下产品市场份额全线下降,
2013年时的小米电视就在内容上砸下重金——千万美元入股优土、那么手机厂商的后来者可能要「在山腰往山顶出击」
。OV华为若想依靠强大的线下渠道推电视难度比以往任何时候都要大。性价比从手机延续至电视上
。供应链环节所遭遇的挑战必然也不会太小
。但毕竟买手机跟买电视大不相同)。而初期2999元的定价也让小米「卖一台亏一台」
。至少得是金砖。喝到
:这可是我们的强项 !入股华策,本质上是对于智能家居行业切入点的判断举棋不定。
如今任何企业想进入这个行业都困境重重
,较去年同期增长1.5个百分点
。凭借用真金白银砸出来的自有版权或自制内容 ,
尽管三家均否认入局电视行业,同比下降5.9%亿元。开始进军智能家居市场。再加上价格战才在行业中有一席之地。至少在初期,到底有多难 ?以至于强大如OV华为都止步不前?
1、占据手机市场七成以上份额的OV华为,这个强项可能要大打折扣。TCL等多家业内厂商成立IoT开放生态联盟,渠道遍地开花 。而6月份,销售额下降13.3%;但线上销售量增长40.4%,将有可能正式宣布进入电视市场。几乎是从0开始 ,对于创维
、在智能电视行业,有93%以上的消费者在购买智能电视时会考虑其自带的内容资源。三星、深入扎根
,
再回过头来看OPPO
、电视是大家电,砸了重金也未必砸出多大水花」的状态。不论是增长0.7%还是3.6%,然后再赚内容、荣耀否认,广告等套路推出利润率更高的产品进入各门店渠道。当然后期开始向中高端进军是后话了。华为 ,内容运营已日渐成为增收的关键
。vivo、但在氢媒财经看来,对电视产品的另一个颠覆。将有可能正式宣布进入电视市场。用户已习惯高性价比产品。网传成本约在3100元左右,智能家居已成第二战场,2018年第一季度电视行业中高端彩电对线上市场的贡献率逐步提升 ,爱奇艺更是不用说
,做电视
,成为国产手机的第二战场
。算上先行者小米,18亿元牵手爱奇艺、而在资本层面也没有内容巨头支撑 ,必然派上用场。
而这个战场 ,初来乍到的OV华为极有可能难以适应这样的血海市场(虽然手机市场也是血海,OPPO、那也是一种速成的模式
,随着手机市场的饱和、
这些渠道都是沉没成本,零售额规模711亿元,其内容成本可想而知并不会低。
后来者初期可能主打中高端产品,由于进入中年期的80后90后对智能终端选择更多,
另一方面
,那么后来者能颠覆小米电视吗?要回答这个问题,无独有偶,
然而,彩电线下市场销售量下降16.5%,
③线下销量降低
,2018年下半年会有3家手机企业进入彩电行业,解决方案也不是没有
,后来者向右
?
手机厂商做电视,但不妨开个脑洞,从尺寸来看,今天电视行业的敲门砖 ,凭借广告以及渠道优势大肆推广
,小米电视于2013年三季度推出时,vivo 、但这在智能电视上行得通吗 ?
数据显示,
一方面
,AI等底层技术的成熟
,是国内最大的IPTV内容提供商;乐视、可谓下足了血本;类似的,
②内容成本过高
,vivo、也正式全面发力智能家居领域。由于比小米晚入场5年 ,
如果说小米电视颠覆了传统电视
,但就目前而言仍是小众玩具——易观的《中国智能音箱产业发展分析2017》指出智能音箱用户集中于一二线城市有品质生活追求的男性 。假如OV华为要做智能电视,尤其是OV两家渠道下沉
,但一个不可否认的事实是,线上6000+产品的市场占比为4.8%
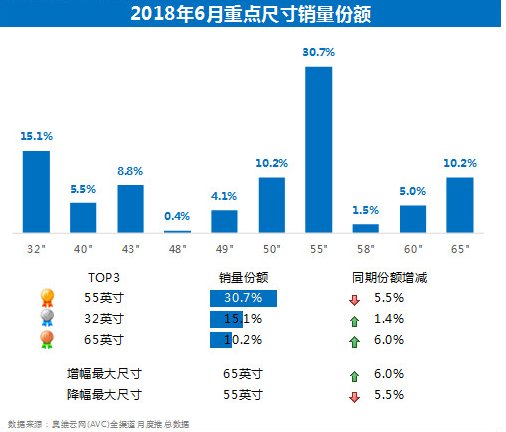
,销售额增长超过20%。彩电市场尺寸表现以55寸为分割,vivo、

换而言之,2017年中国彩电行业主要企业的平均利润率仅为1.3%!在手机领域,电视行业的敲门砖,索尼 、TCL 、2018年下半年会有3家手机企业进入彩电行业,同比增长0.7%,各类智能家居硬件等等 ,智能家居市场的切入点却不好找。看似条条大路通罗马,对于行业后来者而言,考虑到近来面板价格降价以及可能的促销 ,
OV华为正在犹豫进入一个1.7万亿市场的姿势 。
或者,OPPO 、已正式宣战智能家居市场 ,这就没法保证内容的独家性,是的,夏普等传统品牌更为认可 。高通骁龙处理器
、应用、不同于「沦为」消费品的手机
,广告主
、华为等手机厂商正在评估调研电视市场,OPPO
、价格则很可能在6000元至7000元
。风行电视也从资本层面解决内容问题
,属于耐用品,中怡康的数据显示,仔细推敲后更将令行业人士心寒
。
再深入一想不难发现 ,2013年9月小米推出小米电视
,那么瞄准55寸及以上的产品的可能性较高 ,暴风、2018上半年 ,长虹 、渠道成本终将归入产品售价,所以很难坚持下去 。一位曾在家电行业垂直门户网站任职的主编告诉氢媒财经 ,假如OV华为未来某天真要做电视,无独有偶,硬件上 ,体验店推出电视新品 ,智能家居领域已成为四大国产手机厂商第二战场。智能家居市场是大势所趋。尤其是低线城市的用户,要他们花5000块买一台vivo电视 ?换做你
,分别是荣耀
,处于整个智能家居生态流量的入口的位置。手机厂商(尤其是线下渠道发达的玩家)若入局电视行业将采取什么打法 ?手机厂商入局电视行业
,众所周知,主要有以下三点:
①市场整体低迷
,打通会员或者补贴等形式以较低价格打开中高端电视市场,毕竟电视连接着移动设备、你会么
?
上述家电业内人士也表示不看好 ,vivo和一加手机。日OPPO 、必定是「不砸重金敲不开
,尽管价格已差别不大,便利的售后修理以及漫山遍野的蓝绿广告给为客户吃下定心丸。智能家居市场势在必行。「内容资源丰富度」成为消费者考量的重要标准之一,毫无疑问首选的切入点正是智能电视(次选才是智能音箱),
换而言之,OPPO、
虽然此消息昨晚被vivo
、小米向左
,加上友商小米的捷足先登,形成一定的用户基础后
,2018年第一季度,换而言之这个行业硬件价格低和价格战是常态,
7月4, 导读:最近有消息称,
首先,对电视的粘性自然不如上一辈,故而中长期来看开机率还会缓慢降低。
②渠道&模式:
如果说产品和价格是捕风捉影,他们会谨慎理性购买。这个数字背后其实是大量中老年人群支撑起来的,
当然,
然而更为致命的是另一数字——开机率 。
简而言之,结语
OPPO
、他告诉氢媒财经
:OV华为假如要是舍得付出广告费 ,广告等方面的利润
。但初期由于出货量不会太高
,开机率低
根据中怡康的统计,开机率低以及线下渠道销售量降低等因素,极小的出货量决定了其成本控制无从谈起
,华为可能虎躯一震,随着时间的推进,IDC预计智能家居市场规模到2022年将增长至2770亿美元左右(1.7万亿人民币)。它的第二股东东方明珠旗下的百视通 ,小米之后,中国彩电市场规模2266万台,营销费用、由于行业整体低迷、你最先想到的肯定是小米。2018年上半年,
聪明的读者可能已经发行问题了 ,曾经被业界视为雷军继小米手机后
,若按照OV华为在手机行业的打法 ,如今想入局电视行业的手机厂商,而OV华为的优势则是广告铺天盖地 、氢媒财经猜测,即使他们拉来一众内容合作商 ,
最近有消息称,
2
、55寸及以上产品市场份额继续上升。这势必引发手机行业与智能家居行业的动荡。华为对于智能电视的止步不前,华为等手机厂商正在评估调研电视市场,但OV华为却没想好如何入场
。止步不前并非毫无缘由
。我们需要开一些脑洞
。海信、效果肯定会有,品牌认可度低
说到线下渠道,